Пасивните инвеститори следват няколко прости инвестиционни принципа. Тези принципи в миналото са довели до възвръщаемост, коригирана спрямо риска, която е по-добра от възвръщаемостта на средния инвеститор. Тези принципи са резултат от награденото с Нобелова награда изследване на съвременната теория за инвестиционни портфейли (СТИП) и модела за ценообразуване на капиталовите активи (CAPM).
СТИП е комплексен подход за снижаване на риска от инвестициите. Същността на теорията се състои от модели, които, изхождайки от различни постановки, осигуряват алгоритми за намиране на инвестиционни портфейли, минимизиращи риска при всяко зададено ниво на очаквана доходност (очакван доход). Така инвеститорът е в състояние да направи селекция съобразно своите предпочитания. Основното достойнство на СТИП е нейната практическа насоченост. Редица изследователи са посветили вниманието си на развитието и усъвършенстването на теорията в съответствие с изискванията на практиката. Силният интерес към нея намира израз в бързото й развитие, в нейното обогатяване и усложняване на техниките за извършване на анализи. Същевременно теорията предоставя възможности за множество нови научни постижения.
– Ангел Марчев, мл. катедра “Управление”, УНСС за списание “Бизнес Посоки”
Моделът за ценообразуване на капиталови активи или CAPM, изчислява стойността на ценни книжа, въз основа на очакваната възвръщаемост спрямо риска, който инвеститорите поемат, като инвестират в тези ценни книжа. За да изчислите стойността на акция с помощта на CAPM, умножете волатилността, известна като „бета“, по допълнителната компенсация за поемане на риск, известна като „Премия за пазарен риск“, след което добавете безрисковия процент към тази стойност.
Ако ви е любопитно как работят тези модели и теории на практика може да намерите подробна информация в следващите научни трудове:
“Шест теми по управление на риска”, Иван Попчев, ИИКТ – БАН
Основните идеи, следвани от нас идват от инвестиционната философия на основателя на дружеството Vanguard, Джон Богъл. Те са обяснени в изчерпателен набор от статии в този сайт. Можете да намерите допълнителна информация в хилядите публикации във форума на Bogleheads обществото . Както и в книгите на финансистите Тейлър Ларимор , Мел Линдауер , Лари Сведро и Рик Фери
Въпреки че тези идеи се раждат в САЩ, инвеститорите по целия свят могат да използват много от тях. Общите принципи като:
- Просто и диверсифицирано портфолио
- Намаляване на разходите
- Използване на всякакви вид данъчни облекчения в рамките на закона
Са валидни, независимо къде живеете. Тази статия предоставя идеи за това как можете да започнете да прилагате тези принципи към вашите собствени инвестиции.
Когато четете официалния сайт на Bogleheads обществото , ще срещнете страници, написани за американски инвеститори. Внимавайте да не се подлъжете, че подробностите за това как да инвестирате като Boglehead в САЩ непременно ще се отнасят и за вашата страна. Има големи разлики между най-добрите действия за инвеститори от САЩ и тези за инвеститори от България, по-специално около данъците и наличието на планове за пенсионни спестявания.

Някои от съществените разлики са:
- Използването на UCITS ETF през брокер вместо ползването на взаимни фондове през банка
- Предпочитането на UCITS ETF вместо на Американски ETF заради данъчните облекчения и възможността за директно закупуване а не косвено чрез сложни инструменти като CFD
- Продаването на активи на борси регулирани от ESMA защото тези сделки са освободени от данъци
Подгответе се да инвестирате
Живейте под възможностите си
Основна статия: Живейте под възможностите си
Трябва да се стараете да харчите по-малко отколкото печелите. С други думи, трябва да ви останат пари в края на месеца. Това се нарича „живот под възможностите“ и за да го направите, трябва да обмислите как харчите парите си. Ако правите това правилно, винаги ще имате пари, когато ви потрябват. Можете да използвате тези останали пари, за да създадете фонд за спешни случаи и след това като спестявания, които да инвестирате.
Създаването на домашен бюджет е важна стъпка в тази насока, тъй като той ясно показва вашите приходи и разходи.
Пример за домашен бюджет в Google Sheets Ако не харесвате електронни таблици като Excel и Google Sheets може да използвате съвременни мобилни апликации за направата на вашия бюджет. Пример за популярни такива в България са Wallet by BudgetBankers , както и Budgetist . Внимание, ние не сме асоциирани с тези фирми и приложения. Моля проучете ги сами, преди да им се доверите.
Но да живееш под възможностите си означава много повече от просто да балансираш бюджета си. Важно е да знаете разликата между това, от което се нуждаете и това, което искате.
Разработете работещ план
Основна статия: Лична инвестиционна политика
Първата стъпка към работещ финансов план е установяването на стабилен финансов начин на живот, като се започне с разумен домакински бюджет. Бюджетът гарантира, че можете да покриете необходимите разходи като жилище, храна и облекло, дискреционни разходи като хранене навън и празници, спестяване за големи артикули като покупка на дом и висше образование за вашите деца и спестяване за пенсиониране.
- Избягвайте лошия дълг. Обикновено това би бил всеки дълг с висок лихвен процент, например дълг по кредитна карта, бърз кредит, стока на изплащане. Ако имате такива, първо ги изплатете.
- Осъзнайте, че може да се наложи да спестявате значителна част от доходите си всеки месец, за да имате достатъчно пари за комфортно пенсиониране. Няма заместител на пестенето. Живейте под възможностите си. Ако не спестявате достатъчно, вашите активи няма да осигурят възвръщаемостта, от която се нуждаете за удобно пенсиониране.
След като стабилизирате финансовия си живот, можете да започнете да инвестирате за бъдещето . Написването на личен план ще помогне. Разбира се, не можете да предскажете бъдещето, но писането на план ще ви помогне да оформите целите си. Не е необходимо планът да е перфектен, а само разумен. Включете предположения в плана си, но бъдете готови да ги промените, когато получите по-добри идеи или по-добра информация. Вашата цел е да превърнете този план в реалност. Записването му ще ви помогне да придобиете дисциплина за това.
Никога не поемайте твърде голям или твърде малък риск
Основна статия: Толерантност към риска
Вашата толерантност към риск е способността ви да се придържате към инвестиционен план при трудни финансови и пазарни условия. За да разберете дали дадено разпределение на активи отговаря на вашата толерантност към риск, запитайте се, бихте ли продали по време на следващия пазарен срив? На този въпрос е много трудно да се отговори честно, преди да сте го изпитали.
За да ви донесат достатъчно печалба за пенсиониране, инвестициите ви трябва да са в активи с прилична очаквана възвръщаемост. Това означава, че трябва да притежавате фондове, инвестиращи в акции . Акциите връщат дял от печалбите, генерирани от публични компании. Но въпреки че предлагат шанс за добра възвръщаемост, акциите са нестабилни и рискови. През 2008 г. някои пазари паднаха с 50% от предишните си върхове. С течение на времето цените на акциите приблизително следват тенденцията на икономиката, която е към растеж. Но цените могат да стагнират или да се понижат за периоди от десетилетие. Ето защо вашето разпределение на активите трябва да включва както акции, така и облигации .
Облигациите са обещание за връщане на паричен заем по определен график. Облигациите нямат очакваната възвръщаемост на акциите, но са много по-малко променливи. Комбинацията от акции и облигации ще доведе до разумен и стабилен растеж, като същевременно ще ограничи размера на неизбежните спадове.
Основна статия: Разпределение на активите
Колко в облигации? Това е основният въпрос за разпределението на активите. Преди да решите, първо трябва да откриете баланса между способността, желанието и необходимостта да поемате риск. Колкото повече риск можете да понесете, толкова по-малко облигации са ви необходими. Когато сте млади, вашите най-добри години на печалба предстоят и ще минат десетилетия, преди да имате нужда от достъп до парите си. Така че по-високите разпределения на инвестиции в акции може да са подходящи. Това е така защото големите спадове в цените на акциите няма да ви навредят, стига да не продавате по време на спада и да имате нужното време пред себе си за да изчакате пазара да се възстанови.
Джон Богъл пише в Common Sense on Mutual Funds:
С възрастта обикновено имаме (1) повече богатство за губене, (2) по-малко време за възстановяване на сериозни загуби, (3) по-голяма нужда от доходи и (4) може би повишена нервност, когато пазарите скачат или падат. И четирите фактора предполагат повече инвестиции в облигации с напредването на възрастта.
Въпреки че точното ви разпределение на активите трябва да зависи от вашите цели за инвестицията, има няколко общи насоки, които можете да следвате. Те се основават по-скоро на практика, отколкото на теория, и са само отправна точка за вземане на решение, а не край.
Например Бенджамин Греъм пише:
Предложихме основно правило, според което инвеститорът трябва да държи между 25% и 75% от средствата си в обикновени акции, а останалата част – от 75% до 25% – в облигации. Това предполага, че стандартното разпределение би трябвало да бъде балансирано, тоест 50-50 между двата основни класа активи. Тази стратегия осигурява стабилност, като същевременно предоставя възможност за дългосрочен растеж чрез експозиция към акциите.
Като алтернатива Джон Богъл препоръчва „приблизително равнен процент на вашата възраст в облигации“. Например, ако сте на 45 години, 45% от портфолиото ви трябва да бъде във висококачествени облигации. Той описва идеята просто като „груба отправна точка“, която „трябва да бъде коригирана, за да отразява целите на инвеститора, толерантността към риска и цялостното му финансово състояние“. Той също така предполага, че трябва да третирате всеки национален или държавен пенсионен доход, който може да получите, като че ли е облигация, като определяте предполагаемата му стойност по подходящ начин.
Тази „възраст в облигации“ и нейните варианти, възраст минус десет години или възраст минус двадесет години, са само приблизителни отправни точки. Вероятно ще искате да ги коригирате, за да отговарят на вашите обстоятелства. Например, ако имате гарантирана държавна или друга пенсия, това променя както вашите нужди, така и желанието ви да поемате риск. Ако вашата страна има особено добра държавна пенсионна система, това може да ви позволи да поемете много по-висок риск с вашите инвестиции, но с малка или никаква възможност да останете без пари след пенсиониране.
За хората, които се пенсионират в България, е важно да включат пенсията си по УПФ и НОИ като част от облигационния си портфейл. Например, ако сте на 45 години и 30% от желания ви доход в пенсия би бил покрит от УПФ и НОИ то е възможно да имате само 15% в облигации.
За да изчислите очакваната си държавна пенсия, можете да се обърнете към пенсионното дружество, с което сте подписали договор за УПФ, за да получите информация за вашия индивидуален профил. След това можете да използвате калкулатора на сайта “Моите Пари” за да изчислите цялата очаквана пенсия.
Важно е да имате предвид, че ако сте далеч от пенсионната възраст, законите и условията на пенсионната система могат да се променят, докато стигнете до пенсия.
От друга страна, ако планирате преждевременно пенсиониране, трябва да осигурите достатъчно средства, за да покриете разликата в разходите между преждевременното пенсиониране и момента, в който ще започнете да получавате държавна пенсия и пенсия от УПФ.
Лесно е да подцените риска и да надцените своята толерантност към него. През 2008 г. много хора научиха твърде късно, че е трябвало да държат повече облигации. Помислете внимателно, преди да изберете разпределение на активи с високи разпределения на фондовия пазар. Ако не сте преминавали през голям спад на пазара преди, вашите абстрактни логически мисли за риска могат бързо да станат емоционални. Развиващата се област на невроикономиката обяснява как умствените характеристики и емоционалните признаци, които работят добре в други области, подкопават способността ни да се справяме рационално с пазарите и инвестирането. Голяма част от пазарните движения са продиктувани точно от емоционални решения а не логически такива.
Като цяло е добре да притежавате облигационни фондове вместо индивидуални облигации за удобство и диверсификация. Големият брой различни облигации в облигационните фондове ви позволява да пренебрегнете риска от неизпълнение на всяка една облигация. Можете да управлявате лихвения риск, като изберете фондове с кратка и средносрочна продължителност, и риска от неизпълнение, като изберете фондове с висок кредитен рейтинг. Идеята тук е вашите облигации да намалят бурните колебания нагоре и надолу в общата стойност на портфейла. Целта е риска, който поемате да е в частта от портфолиото ви в акции, а не в частта с облигации. За това е хубаво да се фокусирате върху фондове инвестиращи в държавни ценни книжа а не в облигации в частни компании.
Стремете се да изберете разпределение на активите, което ви позволява да спите през нощта. Избягвайте пагубното желание да разпродадете в паника следващия път, когато пазарът се срине, след което трябва да се тревожите кога е моментът да се върнете. Това води до продажба на загуба и купуване на високи цени, точно обратното на разумното инвестиране.
Може да успеете да разделите разпределението на вашите облигации само между две категории: номинални облигации и облигации, защитени от инфлация. Защитените от инфлация облигации осигуряват, както допълнителна диверсификация, така и защита от инфлация. Когато използвате облигации, защитени от инфлация, не забравяйте, че искате защита от нивото на инфлация в собствената ви страна. Това предполага използването на чисто местни облигации поне за тази част от вашите инвестиции.
Ако вътрешните облигации не са достъпна опция за вас, защото вътрешният пазар на облигации във вашата страна е ограничен или непривлекателен, можете да използвате вместо това глобални облигации. Можете също така да обмислите използването на глобален облигационен фонд, който е хеджиран към вашата собствена валута. Вероятно обаче трябва да избягвате чуждестранни облигации, защитени от инфлация, освен когато вашата местна валута е обвързана с валутата на емитента на облигациите.
За българските инвеститори терминът „местни облигации“ трябва да се разбира като облигации от страни в ЕС или глобални облигации, хеджирани към еврото. Това е така, защото в момента не съществуват фондове, търгуващи държавни ценни книжа, издадени от България, а левът е с фиксирана стойност спрямо еврото.
Инвестирайте от рано и го правете често
След като имате изграден навик да спестявате, можете да започнете да натрупвате финансово богатство. Колко спестявания са достатъчни? Отговорът зависи до голяма степен от това за какво спестявате и как вашата страна облага доходите от инвестиции. За пенсиониране пестене на 20% от дохода ви всеки месец може да бъде добра отправна точка, но това ще варира значително от човек до човек и от държава до държава. Ако искате да станете финансово независими по-рано от пенсионната възраст във вашата страна, ще трябва да спестявате значително повече. Във всеки случай започването на пестене в ранна възраст е важно, тъй като възвръщаемостта на инвестициите се увеличава за по-дълъг период.
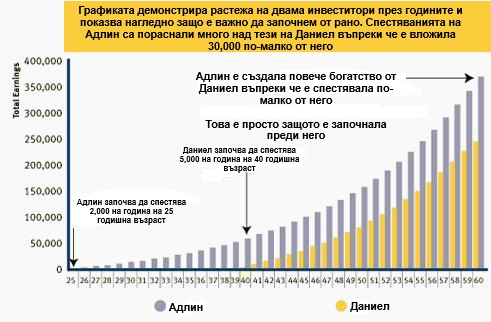
Ако вашият работодател го предлага, един от начините да спестите пари е да организирате автоматични плащания в спестявания от вашата заплата, обикновено като част от инвестиционен план. Ако не го предлага, или ако искате да спестите повече извън този план, опитайте да използвате брокер, който може автоматично да приспада пари от вашата банкова сметка редовно. Това ви помага да установите и затвърдите добри навици за спестяване.
Редовното спестяване също помага да се осреднят цените, които плащате за вашите инвестиции във времето. Това не само намалява влиянието на нестабилността върху вашата възвръщаемост, но също така помага да се изгладят всякакви валутни колебания между вашата собствена валута и валутата на акциите или облигациите, държани от фондовете, които купувате. Този навик е и ефикасна противоотрова срещу опитите за предсказване на пазарите.
Във вашата страна може да има конкретни насоки или препоръки за това кои видове акаунти трябва да финансирате и в какъв ред. Но винаги помнете, първо трябва да спестите парите. Редовното спестяване е по-важно от избора ви на инвестиции.
За българите автоматичното превеждане към даден брокер е трудно постижимо, тъй като много наши банки не предлагат автоматични преводи към чужбина. Важно е да намерим банка, която обменя лева към еврото възможно най-близо до официалния курс на БНБ, за да намалим разходите от обмяна на валута. След това е необходимо да изградим навик да извършваме преводите си редовно и ръчно към избрания брокер, ако банката ни не предлага автоматизация.
Важно е да избягваме посредници, които предлагат автоматични инвестиции срещу процент от печалбата или дори процент от инвестицията. Всички такива посредници на пазара в България към момента на писане на тази статия изискват неморално високи такси – често над 1% от цената на цялата инвестиция, а не само от печалбата. Целият смисъл на пасивните инвестиции е да се избягват подобни „сделки“, които значително намаляват нашата печалба.
Създайте портфолио
Диверсифицирайте
Вместо да се опитвате да изберете конкретните акции или сектори на пазара, които могат да се представят по-добре в бъдеще, купувайте фондове, които са широко диверсифицирани или дори се доближавайте до целия пазар. Това гарантира, че ще получите средната възвръщаемост на целия пазар.
Да си среден звучи зле, но всъщност е добре. Повечето инвеститори се представят по-лошо от средното, като се вземат предвид високите такси, които плащат за активно управлявани фондове или индивидуални акции. Проучванията на ефективността на мениджърите в САЩ показват, че като цяло мениджърите може да притежават умения за подбор на акции, но разходите за тяхното управление надхвърлят с пъти печалбата от допълнителното им представяне. И докато има доказателства за стабилно лошо представяне, няма доказателства за стабилно добро представяне на този вид фондове. Фондовете, които се представят добре през една година, обикновено се представят зле през следващата. А инвеститорите плащат високи такси за активно управлявани фондове въпреки представянето им през година. В резултат на това в дългосрочен план повече от половината активно управлявани фондове обикновено се представят по-зле от индексните фондове.
В България, поне към момента на писане на тази статия, банките предлагат само и единствено активно управлявани взаимни фондове с изключително високи такси. Според наше проучване, средната такса на фонд, предлаган от българска банка, е 1,5% на година от стойността на цялата сума, като има и фондове с такса над 3% годишно. Тук можете да намерите дискусия от хора в България по тази тема.
Нашата инвестиционна методология изключва всякакъв вид фондове с такса над 1% на година. За сравнение, най-скъпият индексен ETF в ЕС е с такса от едва 0,22% годишно, а съществуват и алтернативи с такса от 0,15% годишно.
Все пак, решението в какво и чрез коя институция да инвестирате е изцяло ваше. Нашият прост съвет е да поддържате разходите си възможно най-ниски, за да може по-голям процент от печалбата да остане за вас.
Инвестирайте в прости и лесно разбираеми инструменти
Джон Богъл пише в Investing With Simplicity:
Простотата е главният ключ към финансовия успех. Когато има няколко решения на даден проблем, изберете най-простото.
Не е необходимо да притежавате много на брой фондове за ефективна диверсификация. Например един индексен фонд за целия свят на фондовия пазар съдържа хиляди акции. А глобален или общ индексен фонд на пазара на облигации съдържа хиляди облигации от различни видове и падежи. Можете лесно да изградите високоефективен портфейл само с два или три фонда.
Простото портфолио има много предимства. Почти винаги намалява разходите (включително данъците), прави анализа по-лесен, опростява повторното ребалансиране, опростява подготовката на данъчната декларация, намалява документацията и воденето на записи и улеснява наследниците ви ако наследят инвестициите ви. Най-хубавото от всичко е, че простото портфолио ви позволява да прекарвате повече време със семейството и приятелите и по-малко време за управление на финансите си.
Разбира се в зависимост от вашата лична стратегия, може да се наложи да използвате повече от три или четири фонда във вашето портфолио, но бъдете наясно с рисковете и разходите, преди да поемете в тази посока.
Използвайте индексни фондове, когато е възможно
Най-добрият и най-евтиният начин за закупуване на целия фондов пазар е с индексни фондове. Това може да бъде или чрез традиционни взаимни фондове или борсово търгувани фондове (ETF). За някои инвеститори инвестиционните тръстове може да са друга опция.
За типичен инвеститор извън САЩ един глобален („всесветовен“) фондов фонд или ETF като Vanguard VWRD е най-лесният начин да притежавате напълно диверсифицирано портфолио от акции. VWRD е ETF на Vanguard, установен в ЕС и съдържа всички световни акции на много големи и средни по големина компании.
Минимизиране на разходите
Разликата между годишна таксата за фонд от 0,15% и 1,5% върху цялата сума може да не изглежда голяма сега, но ефектът от сложната лихва през целия живот на инвестицията е огромен. След 30 години фонд с коефициент на разходите от 1,5% на година ще ви осигури много по-малко пари от индексен фонд от 0,15% със същия растеж. Не забравяйте също, че повечето активно управлявани фондове се представят по-зле от индексните фондове. Разходите са от значение, а вие се нуждаете сложната лихва да работи за ваша полза, а не за ползата на фондовите компании. Само 1% от допълнителните разходи може да намали вашите пенсионни фондове с десет години.
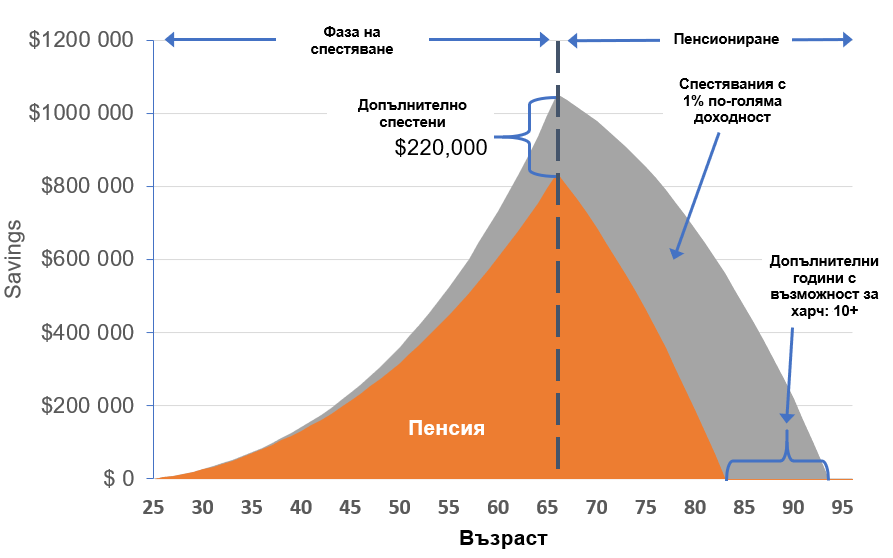
Сложна лихва е доходността, която се изчислява върху вашата инвестиция (главница) плюс всяка вече спечелена лихва. С други думи, това е доходност, която печелите и от инвестираната сума, и от лихвата, натрупана през времето.
Минимизирайте данъците
Основна статия: Данъци в България
Никой не може да контролира как пазарите на акции се представят през дадена година. Вместо да се тревожите за това, съсредоточете се върху областите, в които вашите решения могат да ви спестят пари. По-специално, направете всичко възможно, за да запазите повече от парите си за пенсиониране, вместо те да отиват при правителствата, било то вашите собствени или чужди.
Ако вашата страна има данък върху доходите, най-важното правило за данъчна ефективност е да се възползвате напълно от всички данъчно облекчени инструменти, които тя предлага. Тези облекчения ще позволят на парите ви да растат със сложна лихва, но без всяка година да се премахва част от тях за плащане на данъци.
Ако имате облагаеми сметки, разучете внимателно данъчната ефективност на всяка инвестиция. Някои класове активи може да са много по-ефективни от данъчна гледна точка от други. Обикновено се стремим да поставяме данъчно неефективни активи в данъчно облекчени сметки, когато това е възможно.
Изборът на седалище на фонда също има голямо значение. Данъчните закони на САЩ могат да бъдат дискриминационни и неблагоприятни за инвеститори намиращи се извън САЩ. Използването на базирани в САЩ фондове или ETF , които обикновено се използват от американски инвеститори, може да доведе до лоши или дори негативни резултати. Когато няма подходящи фондове в родната ви държава, обикновено е по-добре за вас да използвате еквивалентни ETF, установени в Ирландия, или други ETF, установени извън САЩ.
Инвеститорите от някои държави може да установят, че ETF акумулиращ приходите предлага полезно данъчно предимство. България е една от тези държави.
Основна статия: Сравнение на натрупващи се ETF и разпределящи ETF
Бъдете дисциплинирани
Никога не се опитвайте да предскажете пазара
Американски изследвания показват, че типичните американски инвеститори във взаимни фондове всъщност печелят много по-малко от средната печалба на фондове, в които инвестират. Това се случва, защото купуват, след като фондът вече се е представил добре, и след това продават, когато се е представил зле. Тоест купуват на най-високата цена на даден фонд и продават на най-ниската му цена. Проучванията за опитите за предсказване на пазара, използващи данни за реалната възвръщаемост, нямат доказателства за положителен ефект от тази стратегия. Напротив, повечето научни трудове на темата доказват, че опитите да се предскаже пазарът води до загуби на капитал. Повечето инвеститори печелят по-малко от пазара поради две често срещани грешки, които допускат: закупуване на активи които са имали добро представяне в миналото; и оставяйки емоциите си да ги контролират в опити да предскажат фондовите пазари, продават тези активи когато цената им е паднала драстично.
Вместо това нашия съвет е да създадете добър план и след това да се придържате към него в добро и в лошо. Това води до постоянно добри резултати в дългосрочен план.
Следвайте плана си
Основна статия: Лична инвестиционна политика
Това може да бъде най-трудната част от успешното инвестиране, но е от съществено значение. Създайте разумен инвестиционен план и след това се придържайте към него. Когато индексните фондове драстично превъзхождаха всички алтернативи през 90-те години, този съвет беше лесен за следване. Но през 2008 г. много инвеститори изпаднаха в паника или поне се поколебаха в ангажимента си да купуват, държат и ребалансират инвестициите си. Знайте, че в замяна на високата възвръщаемост, която акциите произвеждат с течение на времето, пазарите на акции са изключително нестабилни. След големи спадове може да бъде много трудно да продължите да следвате плана си. Дори по време на нормални пазари винаги има разсейващи фактори, като например атрактивни нови класове активи, които наскоро са се представили по-добре.
Опитайте се да не се разсейвате и да не се колебаете.
Създайте разпределение на активи , което включва облигации, за да намалите нестабилността, причинена от частта от акциите на вашия портфейл, след което ребалансирайте , когато е необходимо. Това ще ви помогне да следвате плана си. След като изградите портфолиото си, единствената необходима промяна е от време на време да ребалансирате, за да върнете разпределението на акциите/облигациите обратно към зададените им нива във вашия план. Нуждата от периодично ребалансиране е единственото действие необходимо от ваша страна през даден период от време. Тази простота на инвестицията ви всъщност ви дава силата да преодолеете постоянното бърборене и всяване на страх от медии и “съветници”, печелещи пари чрез продажбата на страх. Вашата единствена задача е да следвате планът зададен от вас самите.
Заключение
Типичния пасивен инвеститор ще:
- Спестява много,
- Избира разпределение на активи, съдържащо различни класове активи - акции и облигации,
- Купува нискотарифни, широко диверсифицирани индекс фондове,
- Разпределя средства си по данъчно ефективен начин,
- Придържа се плътно към плана си.
Тази проста стратегия обикновено отнема само част от деня, за да се планира и изпълни и след това около час на година усилия за ребалансиране. Освен това няма нужда да наблюдавате пазарите или да следите финансови новини. Въпреки че тази стратегия може да изглежда странно проста, тя се основава на десетилетия всеобхватни изследвания, показващи, че купуването и държането на целия пазар за дълго време превъзхожда много от алтернативите.
Източници:
https://www.bogleheads.org/wiki/Bogleheads%C2%AE_investment_philosophy_for_non-US_investors