Взаимните фондове, известни също като договорни фондове, представляват регистрирани инвестиционни компании, които обединяват капитала на множество инвеститори, за да го вложат в ценни книжа от тяхно име. Те са форма на колективни инвестиционни схеми, при която средствата на инвеститорите се управляват от професионални портфейлни мениджъри с цел постигане на максимална доходност. Регулацията на взаимните фондове в България се извършва съгласно разпоредбите на Закона за дейността на колективните инвестиционни схеми и други предприятия за колективно инвестиране.
Управлението на тези фондове се извършва от лицензирани управляващи дружества, които са под надзора на Комисията за финансов надзор (КФН) или на съответния регулаторен орган в страната, където е регистрирано дружеството.
Взаимните фондове предлагат редица предимства като диверсификация, професионално управление, ликвидност и удобство. Въпреки това, тези ползи често са съпътствани от недостатъци, като по-високи разходи, ограничен оборот на средства и потенциални рискове, свързани с промени в структурата на фонда.
Инвеститорите могат да закупят дялове от взаимни фондове чрез брокери с комисионни или банки, които предлагат спестовни и инвестиционни планове. Управлението на фондовете може да бъде активно, когато портфолио мениджърите вземат решения за покупка и продажба на активи, или пасивно, чрез индексиране. Фондовете предоставят достъп до различни видове финансови инструменти, включително парични пазари, местни и международни облигации, както и вътрешни и глобални акции.
Видове взаимни фондове
Според Българската асоциация на управляващите дружества (БАУД) и Европейската фондова и асоциация за управление на активи (EFAMA), взаимните фондове могат да бъдат класифицирани в следните основни категории:
Взаимни фондове на паричния пазар
- Риск: Нисък.
- Описание: Инвестират в краткосрочни, високоликвидни инструменти като държавни ценни книжа и банкови депозити.
- Потенциална доходност: Ниска, но стабилна.
- Идеални за: Консервативни инвеститори, търсещи сигурност и бърз достъп до средствата си.
- Ключова характеристика: Висока ликвидност.
Облигационни фондове
- Риск: Нисък до умерен.
- Описание: Инвестират в корпоративни и държавни облигации, осигурявайки редовен доход под формата на лихвени плащания.
- Потенциална доходност: По-висока от фондовете на паричния пазар.
- Идеални за: Инвеститори, търсещи стабилен доход.
- Ключова характеристика: Балансиран риск и възвръщаемост.
Консервативни взаимни фондове
- Риск: Нисък.
- Описание: Създадени да изпреварват инфлацията, подходящи за инвеститори с ниска толерантност към риск.
- Идеални за: Инвеститори, близо до пенсиониране или вече пенсионирани.
Балансирани взаимни фондове
- Риск: Умерен.
- Описание: Комбинират акции и облигации в определени пропорции (например 70% акции и 30% облигации), за да осигурят баланс между растеж и стабилност.
- Потенциална доходност: Средна.
- Идеални за: Инвеститори, търсещи балансирана стратегия.
- Ключова характеристика: Диверсификация.
Взаимни фондове в акции
- Риск: Висок.
- Описание: Инвестират предимно в акции на публични компании с потенциал за значителен растеж.
- Потенциална доходност: Висока.
- Идеални за: Дългосрочни инвеститори с висока толерантност към риск.
- Ключова характеристика: Потенциал за значителен растеж.
Индексни фондове
- Риск: Варира според фонда.
- Описание: Следват представянето на определен пазарен индекс (напр. S&P 500 или STOXX Europe 600).
- Потенциална доходност: Следва пазарното представяне.
- Идеални за: Инвеститори, вярващи в ефективността на пазара.
- Ключова характеристика: Ниски такси и пасивно управление.
Специализирани фондове
- Описание: Следват представянето на конкретен икономически сектор, индустрия или географски регион.
- Идеални за: Инвеститори със специфични интереси или висока толерантност към риск.
Фондове с целева дата
- Описание: Съдържат комбинация от акции, облигации и други активи, като съотношението се променя спрямо стратегията на фонда и наближаването на целевата дата (напр. пенсиониране).
- Идеални за: Инвеститори, планиращи определени финансови цели, като пенсиониране.
Тези категории предоставят на инвеститорите гъвкавост и възможност да изберат стратегия, която най-добре отговаря на техните финансови цели и толерантност към риск.
Предимства на взаимните фондове
Взаимните фондове предлагат на инвеститорите широка диверсификация, професионално управление, лесен достъп до ликвидност, удобство и данъчни облекчения . Тези характеристики ги правят подходящи както за начинаещи, така и за опитни инвеститори.
Диверсификация
Диверсификацията е основният принцип на взаимните фондове, който значително намалява риска.
- Инвестицията в широк спектър от ценни книжа минимизира непазарния риск.
- Дори малки вложения (например 100 лв.) осигуряват експозиция към хиляди активи.
- Фалит или спад в цената на една компания има минимален ефект върху общото портфолио.
Професионално управление
- Активно управление: Мениджърите активно избират ценни книжа, които имат потенциал да се представят по-добре от средното, в рамките на целите на фонда.
- Пасивно управление: Мениджърите на индексни фондове следят представянето на референтния индекс, без да се опитват да предвиждат печелившите ценни книжа.
- Инвеститорите получават достъп до експертизата на професионални портфолио мениджъри.
Ликвидност
- Взаимните фондове предлагат възможността за покупка или продажба на дялове по всяко време.
- Сделките се осъществяват на базата на нетната стойност на активите на фонда.
- Конвертирането на дялове във взаимни фондове в пари е лесно и с по-ниски разходи, отколкото при продажбата на индивидуални ценни книжа.
Удобство
- Информация за цените и представянето на фондовете е широко достъпна чрез различни медии и източници като Morningstar.
- Покупката на дялове може да се извърши чрез брокери или банки.
- Дружествата за взаимни фондове предлагат допълнителни услуги като:
- Автоматично реинвестиране на дивиденти.
- Данъчно отчитане.
- Програми за редовни допълнителни инвестиции.
- Систематични тегления и онлайн управление на сметки.
Данъчни предимства
- Доходите от взаимни фондове и ETF-и , търгувани на регулиран пазар в ЕС и Европейското икономическо пространство (ЕИП), са освободени от данъци съгласно ЗДДФЛ. Това означава, че няма да плащаме данъци за печалбите от взаимните фондове, които отговарят на това условие (а такива са почти всички предлагани в България).
Недостатъци на взаимните фондове
Инвестирането във взаимни фондове има своите недостатъци, свързани основно с високите разходи, по-ниската прозрачност и рисковете от местните регулации. ETF-ите често са по-добра алтернатива за дългосрочни инвеститори, благодарение на ниските разходи и по-добрата прозрачност.
Високи разходи
-
Разходите за управление на взаимните фондове често са значително по-високи от тези на борсово търгуваните фондове (ETF-и) .
-
Средните годишни такси за управление на взаимни фондове са между 1.5% и 2.5%, докато при ETF-ите те варират от 0.05% до 0.5%.
-
Разходите се начисляват върху цялата инвестирана сума всяка година, което значително намалява доходността при дългосрочни инвестиции.
Пример:
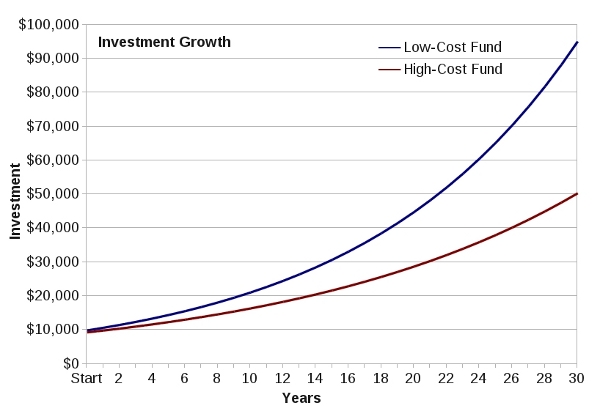
- Фонд с 2% годишна такса за управление и инвестиция от 10 000 лв ще намали вашата възвръщаемост с 200 лв на година.
- Сравнено с ETF с 0.1% такса, където разходът е само 10 лв.
По-ниска доходност от ETF-ите
- По-високите разходи на взаимните фондове директно намаляват нетната възвръщаемост.
- На развити пазари (САЩ, Германия, Великобритания) повечето взаимни фондове не успяват да „бият“ своите бенчмаркове.
- В развиващите се пазари (Източна Европа, Азия, Африка) взаимните фондове често надминават бенчмарковете си, което компенсира разходите.
По-малка прозрачност
- Повечето взаимни фондове предоставят информация само за топ 10 активи в портфейла, което често представлява малка част от целия фонд.
- Останалите инвестиции се описват обобщено (по сектори или географски региони), което затруднява анализа и оценката дали фондът е подходящ за личните цели на инвеститора.
- Често се използват неясни категории като “защитна стратегия”, които не предоставят детайли за конкретните инвестиции.
Натрупване на разходи при верижни инвестиции
- Някои взаимни фондове инвестират в други фондове (ETF-и или други взаимни фондове), което води до двойно или тройно начисляване на такси.
Пример: Фонд, който инвестира в ETF с такса 0.05%, начислява на своите клиенти такси от 2%, като разликата остава като печалба за управляващото дружество. Инвеститорите трябва да се фокусират върху фондове, които директно инвестират в акции или облигации, за да избегнат този проблем.
Рискове, свързани с местните регулации
- В България слабата регулация и недостатъчната прозрачност създават допълнителни рискове за инвеститорите.
Пример: Скандалът с КТБ през 2014 г. разкри проблеми с липсата на адекватни регулации и защита на интересите на инвеститорите.
Източници:
https://www.bogleheads.org/wiki/Mutual_fund
https://www.capital.bg/biznes/finansi/2014/10/10/2397606_vzaimno_premulchavane/