Хората често инвестират в облигации , защото те добавят стабилност към техните портфейли. Въпреки това, облигациите не са напълно безрискови – те могат да донесат както печалби, така и загуби, като лихвеният риск играе ключова роля в това.
Лихвите по облигациите се определят от търсенето и предлагането на пазара. Всяка облигация има своята доходност, която се променя постоянно в отговор на фактори като инфлацията, икономическите прогнози, кредитния риск и настроенията на инвеститорите.
Когато официалните лихвени проценти се променят, цените на облигациите също се движат – подобно на люлка, където когато единият край се вдига, другият се спуска.
Влияние на лихвените проценти върху цените на облигациите
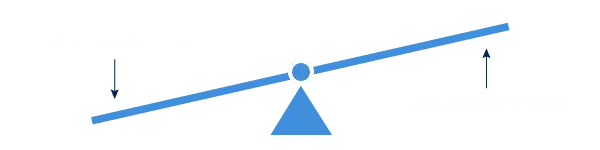
- Когато лихвените проценти падат, цените на облигациите растат
- Когато лихвените проценти се повишават, цените на облигациите падат
Тази връзка между цените на облигациите и лихвените проценти е математически сигурна – в противен случай пазарът на облигации просто би спрял да функционира.
Причината е проста: новите облигации се издават с лихвен процент (наречен купон), който отразява текущите пазарни условия. Например, ако правителството емитира нова 5-годишна облигация , тя може да бъде предложена с купон от 3%. Това означава, че всяка година облигацията ще изплаща 3% от номиналната си стойност от €100 – или €3 годишно – до изтичането на срока ѝ след 5 години, когато ще се изплати и номиналната стойност от €100.
Но какво става, ако вече притежавате облигация, издадена по-рано, когато лихвените проценти са били по-ниски? Например, вашата облигация плаща само 2% купон годишно и също има 5 години до падежа. Тя е сходна с новата облигация, но с по-ниски годишни лихвени плащания.
Логично е, че в свят на 3% облигации никой не би платил €100 за вашата 2% облигация. За да я продадете, ще трябва да намалите цената до ниво, при което тя да стане конкурентна на новите облигации.
Например, ако намалите цената на вашата облигация до €95,24, тя ще предложи същата доходност от 3% до падежа, както новите 3% облигации. Това е така, защото купувачът ще получи годишните плащания от 2% и допълнителна капиталова печалба от €4,76, когато облигацията бъде изплатена на пълната си номинална стойност от €100 след 5 години.
Обратното също е вярно: ако лихвените проценти паднат, вашите по-стари облигации с по-висок купон стават по-ценни. Те могат да бъдат продадени на по-висока цена, тъй като предлагат по-добра доходност спрямо новите облигации.
Влияние на падежа на облигацията върху цените на облигациите
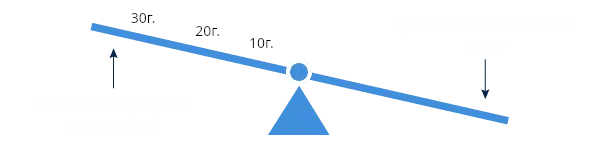
Падежът на облигацията е датата, на която се изплаща нейната номинална стойност. Например, 10-годишна държавна облигация с номинална стойност €100 ще бъде изплатена изцяло след десетилетие. На тази дата инвеститорът получава последното лихвено плащане и €100 за погасяване на дълга.
С наближаването на падежа облигацията намалява срока си. Например, след 9 години същата облигация ще се разглежда като 1-годишна. Въпреки това, лихвеният процент (купонът) и номиналната ѝ стойност остават непроменени през целия ѝ живот. Затова инвестирането в облигации често се нарича “инвестиране във фиксиран доход”.
Пазарът обикновено изисква по-висока доходност за по-дългосрочни облигации в сравнение с краткосрочните. Това е лесно обяснимо: заемането на пари за 10 години е по-рисково от заемането за 1 година. По-дългият срок включва повече несигурности като нуждата от ликвидност, риск от неизпълнение или инфлация, която може да намали реалната стойност на постъпленията.
Съответно, дългосрочните облигации предлагат по-високи лихвени проценти, за да компенсират тези рискове. Някои облигации имат падеж от 20 или дори 50 години. При тях инфлацията и други фактори оказват значително по-голямо въздействие върху бъдещите парични потоци, отколкото при краткосрочните облигации, които имат по-малко оставащи плащания.
Освен това, промените в лихвените проценти влияят по-силно върху дългосрочните облигации. Например, ако лихвите се повишат, цените на дългосрочните облигации спадат повече, тъй като много от бъдещите им плащания вече са по-малки от доходността на новите облигации.
Обратно, ако лихвените проценти спаднат, дългосрочните облигации печелят повече, защото фиксираните им лихвени плащания стават по-привлекателни. Това също обяснява защо ETF-и за дългосрочни облигации обикновено носят по-висока средна доходност в сравнение с тези за краткосрочни облигации.
Продължителност на облигацията
Как да разберете колко ще се промени стойността на вашия облигационен ETF при промяна на лихвените проценти? Ключовото число, което трябва да следите, е средната продължителност.
Средната продължителност измерва чувствителността на ETF към лихвените промени. Тя показва приблизителния процент на капиталова печалба или загуба, който можете да очаквате при 1% промяна в лихвените проценти.
Например, ако един ETF има продължителност от 5 години, увеличение на лихвите с 1% би намалило стойността му с около 5%. Обратно, ако лихвените проценти спаднат с 1%, стойността му ще се увеличи с приблизително същия процент.
Графиката по-долу илюстрира как различните продължителности влияят върху представянето на ETF-ите при 1% промяна в лихвения процент.
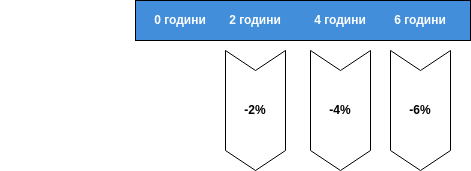
- ETF с облигации с давност 2 години пада с около 2% от стойността си, ако лихвените проценти се повишат с 1%. Същия ETF ще спечели 2%, ако лихвите паднат с 1%.
- ETF с облигации с давност 6 години пада с около 6% от стойността си, ако лихвените проценти се повишат с 1%. Същия ETF ще спечели 6%, ако лихвите паднат с 1%.
За да разберете каква ще бъде приблизителната печалба или загуба на вашия облигационен ETF при промяна на лихвените проценти, трябва да умножите продължителността на облигациите които ETF-а купува по промяната в лихвения процент.
Продължителността на облигациите също така показва колко време ще отнеме на облигационния ETF да се възстанови от загубите.
- Ако имате ETF с който купува облигации с продължителност от 2 години, той ще се възстанови за 2 години, ако лихвите се повишат.
- Ако имате ETF с който купува облигации с продължителност от 6 години, той ще отнеме 6 години за възстановяване.
Възстановяването се случва, защото ETF-а ще започне да инвестира в нови облигации с по-високи лихвени проценти след покачването на лихвите. След време по-големите лихвени плащания ще компенсират капиталовата загуба – стига да реинвестирате тези плащания или сами или чрез закупуването на натрупващ ETF .
Този процес работи и в обратна посока. Ако лихвите спаднат, капиталовата печалба на ETF който купува облигации с продължителност от 2 години също ще намалее, защото ще получавате по-ниски лихвени плащания през следващите 2 години.
Можете да намерите средната продължителност на ETF, заедно със средната му доходност и купон, в неговия проспект. Обикновено ETF с по-ниска продължителност са свързани с краткосрочни облигации, докато тези с по-висока продължителност инвестират в облигации с по-дълги падежи.
Нека не забравяме, че продължителността е полезно правило, но не е перфектна мярка, тъй като лихвените проценти не засягат всички облигации по един и същ начин. Мениджърите на облигационни ETF обикновено продават по-краткосрочни облигации, за да поддържат стабилна продължителност.
Ако планът ви е да продавате ETF след няколко години, може да предпочетете краткосрочни ETF с ниска продължителност . Това ще ви предпази от големи загуби, ако лихвите се повишат, докато притежавате ETF-а.
От друга страна, ако планирате да държите инвестицията за дълги години, можете да инвестирате в ETF с по-дълга продължителност, което ще ви даде по-висока доходност. Просто бъдете наясно, че дългосрочните продукти могат да претърпят значителни загуби, ако лихвените проценти започнат да се покачват.
Ако не сте сигурни, ETF купуващ краткосрочни облигации обикновено носят най-малък лихвен риск.
Източник:
https://www.justetf.com/en/news/etf/understanding-interest-rate-risk-for-bond-etfs.html